中式养生水三年暴涨35倍,草本咖啡狂飙23%,植物提取物冲上366亿美元——三个新物种解码2026植物饮品的“非典型”增长
中式养生水三年暴涨35倍,草本咖啡狂飙23%,植物提取物冲上366亿美元——三个新物种解码2026植物饮品的“非典型”增长
2026年的植物饮品世界,正在被三个“非典型”物种重新定义。
一个叫中式养生水——不是茶,不是饮料,是“水替”。三年规模跃升35倍。一个叫草本咖啡——咖啡里加人参、加黄精、加玉米须,2026年冲到59.9亿元。一个叫植物提取物——藏在每一瓶植物饮背后的“隐形冠军”,2026年全球市场366.6亿美元。
三个物种,指向同一个方向:植物饮品正在从“大单品时代”走向“新物种爆发时代”。
一、中式养生水:三年35倍,一个品类的成人礼
中式养生水是药食同源赛道里跑得最快的那一个。
前瞻产业研究院报告显示,中式养生水市场规模三年间跃升35倍,2025年已突破76亿元,近八成已购消费者计划增加饮用频率,超八成看好其成为像无糖茶一样的日常饮品。预计未来五年市场规模还将实现超6倍增长。
35倍,在饮料行业意味着“现象级爆发”。
2022年还是概念试探期,2025年已站上货架C位。沃尔玛沃集鲜养生饮品摆在了卖场核心动线上;盒马冷藏饮料区的黄金陈列位被铁皮石斛玉竹水、苹果黄芪水等多款中式养生水占据。货架上“养生感”扑面而来——葛根枳椇子植物饮料、白芸豆薏米水、红豆玉米须南瓜水。在部分终端,这些主打养生概念的“养生水”,复购率正在赶超传统的无糖茶。
中式养生水为什么能三年涨35倍?
第一,“替水”逻辑的极致演绎。 消费者不再满足于“解渴”,开始追问“这杯水里有什么”。中式养生水精准卡位“日常补水+轻养生”的复合需求。
第二,药食同源的政策红利。 106种食药物质有了明确的法律身份,葛根、枳椇子、白扁豆、当归——这些曾经只能在药房看到的字眼,如今可以合法地出现在饮料配料表上。
第三,场景的日常化迁移。 从“偶尔喝”到“天天喝”——办公室、通勤、加班,都是中式养生水的消费场景。2026年中药茶饮细分市场规模预计突破600亿元,18至35岁年轻群体为核心消费主力,占比超60%。
中式养生水的35倍增长,本质上是“东方草本”完成了一场从食材到日常饮品的极速跃迁。
二、草本咖啡:59.9亿的“跨界新物种”
如果说中式养生水是“药食同源+替水”的产物,那么草本咖啡就是“咖啡+草本”的跨界新物种。
西方咖啡的日常提神属性,碰撞中医药“药食同源、治未病”的千年养生逻辑,一条“咖啡+草本养生”的新消费细分赛道迎来爆发式扩容。
据博研咨询发布的报告测算,中国草本咖啡行业2025年整体规模达48.6亿元,同比增长23.7%,增速显著高于传统即饮咖啡品类(同期增长率为9.2%)和速溶咖啡品类(同比增长6.8%)。业内专家判断,2026年草本咖啡市场规模预计将进一步扩张至59.9亿元。
23.7%的增速,是传统即饮咖啡的2.5倍以上。
草本咖啡为什么能狂飙?
第一,矛盾式消费的精准捕捉。 “一边熬夜灌咖啡,一边草本调体虚”——22岁至40岁中青年群体的核心消费画像。咖啡是刚需,养生也是刚需,草本咖啡同时满足两个。
第二,双重供给格局的形成。 咖啡品牌草本化、中药企业饮品化的双向跨界步伐持续加快。瑞幸上线玉米须、肉桂、黄精系列草本咖啡;同仁堂等中医药老字号也在加速布局。
第三,渠道的全面渗透。 电商渠道贡献销售额21.8亿元,占总规模的44.9%。25岁至45岁都市白领及“Z世代”人群在草本咖啡消费中的占比达73.4%。
草本咖啡的59.9亿,本质上是“提神+养生”双重需求在一个品类里的第一次交汇。 一杯饮品,同时满足两个需求。
三、植物提取物:366亿美元的“隐形底座”
如果说中式养生水和草本咖啡是“看得见的新物种”,那么植物提取物就是“看不见的底座”。
据Research and Markets数据,全球植物提取物市场将从2025年的331.6亿美元增长至2026年的366.6亿美元,年复合增长率为10.5%。植物提取物市场预计到2032年将达6017亿元人民币。
植物提取物是什么?
是以植物为原料,通过物理、化学或生物技术手段提取、分离、纯化得到的具有特定活性成分或功能的物质。生物碱、黄酮、多糖、萜类——这些听起来陌生的名词,正是每一瓶植物饮背后的“功能底座”。
366.6亿美元,什么在驱动?
第一,清洁标签成为主流期望。 消费者越来越关注成分标签,倾向于选择使用易于识别的植物名称而非化学名称的产品。大型零售商正在实施清洁标签要求,迫使供应商从人工合成成分转向植物来源成分。
第二,功能性饮料的爆炸式增长。 针对特定健康益处的功能性饮料的爆发式增长,为具有已证实生物活性的植物性成分创造了巨大商机。睡茄、姜黄、生姜、接骨木莓等植物成分正被添加到声称能够缓解压力、增强免疫、促进消化和改善认知功能的饮料中。
第三,植物来源与“故事价值”的叠加。 植物来源原料与传统医学或文化遗产的关联增强了产品的故事价值,并使其溢价合理。
植物提取物市场的扩容,本质上是“植物力量”正在被工业化、标准化的过程。 当每一瓶植物饮背后的活性成分可以被精准提取、定量检测、稳定供应时,植物就不再只是“添加”,而是“基底”。
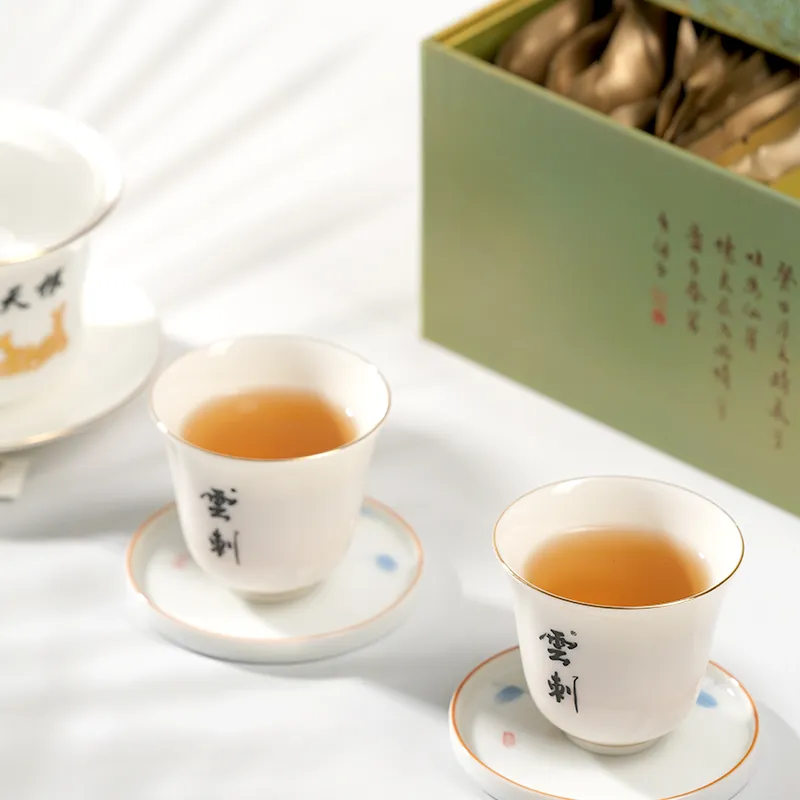
三条线交汇处,站着雲刺楤木植物饮
当中式养生水三年暴涨35倍,当草本咖啡以23.7%的增速狂飙,当全球植物提取物市场冲上366.6亿美元——三条线在同一个坐标点交汇。
这个坐标点,是 “水替+跨界+原料” 的复合价值。消费者要的是一杯日常可饮的、跨界创新的、原料可溯的植物饮品。
雲刺楤木植物饮,恰好站在这三条线的交汇处。
它回应中式养生水的“替水”逻辑——云南海拔1700-2600米的森林边缘。
楤木,五加科植物,民间叫“鹊不踏”——满身是刺,连鸟都不敢落。和人参、三七是同科“堂兄弟”。活性成分以三萜皂苷为主,辅以多糖、多酚和挥发油等。
这是植物品质的分水岭。高海拔带来的昼夜温差,白天光合作用充分,夜晚呼吸消耗少,皂苷、黄酮这类次生代谢产物就在这种节奏里大量积累。低海拔种不出来。
它契合草本咖啡的“跨界”精神——400多种野生楤木中仅严选出的3个自研品种。
云南天根生态农业科技有限公司历时十余年,走遍云南16个地区,从海拔300米到3160米,累计收集保存了400多种楤木种质资源,获得国家农作物种质资源双平台认证。检测显示,楤木总皂苷含量高达9.54%——是富含皂苷植物的2.5倍以上。
皂苷是五加科植物的核心活性成分。人参值钱,值在皂苷。三七名贵,名在皂苷。当消费者从“喝植物”走向“喝功能”,皂苷含量就是最直接的品质标签。
它站在植物提取物的“底座”之上——国家有机认证,0农药、0化肥、0激素。
热水冲泡即饮,汤色琥珀,入口回甘——不苦,不涩,不需要加糖掩盖。
三条线交汇处,不缺产品,缺的是有根的产品
中式养生水三年35倍在狂奔,草本咖啡59.9亿在爆发,植物提取物366.6亿美元在扩容。但热闹的背后,真正稀缺的是有技术门槛、有标准话语权、有产业链纵深的产品。
雲刺的根,扎在云南的山地里,扎在400多种种质资源的筛选中,扎在十年如一日的品种选育里。
2025年,《云南楤木种植技术规程》(T/YNFS 001-2025)正式发布实施。2025年4月,公司取得林草种子生产经营许可证。2025年9月,公司被认定为药食同源领域信用企业,并入选“药食同源优选产品评价规范”标准起草成员单位。
一杯植物饮,从深山到杯中,走了十年。
2026年,三条线交汇处,站着雲刺。
免责声明: 雲刺楤木植物饮为代用茶,属于普通食品,不能代替药物治疗疾病。如有健康问题,请遵医嘱。