植物蛋白饮料1217亿结构性升级,草本咖啡59.9亿跨界狂奔,代用茶冲向780亿——三个赛道看懂植物饮品的B端投资地图
植物蛋白饮料1217亿结构性升级,草本咖啡59.9亿跨界狂奔,代用茶冲向780亿——三个赛道看懂植物饮品的B端投资地图
2026年的植物饮品产业,正在被三个赛道的结构性格局重新定义。
一个来自“成熟赛道”——植物蛋白饮料2025年市场规模达1217亿元,行业从野蛮增长迈入存量提质与增量扩容并行的结构性跃升阶段。一个来自“跨界新物种”——草本咖啡2026年预计达59.9亿元,增速23.3%,是传统即饮咖啡的2.5倍。一个来自“形态革命”——代用茶2026年预计达780亿元,2028年有望突破1189.5亿元。
三个赛道,指向同一个方向:植物饮品正在从“单一品类”走向“产业矩阵”。
一、植物蛋白饮料:1217亿的结构性格局与B端机会
植物蛋白饮料是中国植物饮品产业中体量最大、结构最成熟的赛道。
据中经百汇研究中心数据,2025年中国植物蛋白饮料行业市场规模达1217.53亿元。行业完整走过了萌芽起步、区域扩张、大众普及三阶段,当前迈入存量提质与增量扩容并行的结构性跃升阶段。从2010—2017年规模化成长期突破500亿元,到2018—2024年大众普及爆发期保持两位数增速,再到2025年正式脱离野蛮增长——这个赛道用了十五年,完成了从“散装豆奶”到“综合性植物基产业板块”的蜕变。
1217亿背后的四个底层驱动逻辑,对B端而言至关重要:
需求底层:全民健康消费的代际迁移。 国内乳糖不耐受人群、减脂健身群体、中老年慢病养护群体持续扩容,传统高糖碳酸、高脂乳制品消费持续走弱,低糖、零胆固醇、易消化的植物蛋白饮品形成稳定替代需求。18至34岁Z世代、精致妈妈成为核心消费主力,将植物蛋白饮料赋予养生、轻量化、环保社交标签。
政策底层:国民营养与双碳政策的双向托举。 《国民营养计划》《中国食物与营养发展纲要》明确倡导增豆减奶、扩大植物蛋白日常摄入。新版《植物蛋白饮料》国家标准落地,统一蛋白含量、添加剂标注规范,淘汰小作坊劣质产能,为头部企业规模化扩张扫清市场乱象。
技术底层:加工工艺突破解决产业规模化核心痛点。 酶解去腥、微米级研磨、超高温无菌冷灌装等成熟工艺,彻底解决传统植物蛋白分层、豆腥味重、保质期短等长期短板。燕麦、豌豆、鹰嘴豆等多元小众原料实现工业化量产。
渠道底层:全渠道场景渗透拓宽规模增长边界。 渠道结构从传统商超单一渠道,延伸为家庭零售、餐饮B端、线上电商、便利店、社区团购、自动售卖机多场景全覆盖。商用B端餐饮渠道爆发,为企业开辟ToB第二增长曲线。
植物蛋白饮料的1217亿告诉我们一件事:这个赛道已经足够大、足够成熟,但它的增量不在“做更多同样的产品”,而在“在细分品类里做差异化”。
二、草本咖啡:59.9亿的跨界新物种与双向供给格局
如果说植物蛋白饮料是“成熟赛道的结构性升级”,那么草本咖啡就是“跨界赛道的爆发式扩容”。
据博研咨询发布的《2026年中国草本咖啡行业市场规模及投资前景预测分析报告》测算,2025年草本咖啡行业整体规模达48.6亿元,同比增长23.7%,增速显著高于传统即饮咖啡品类(同期增长率为9.2%)和速溶咖啡品类(同比增长6.8%)。业内专家判断,2026年草本咖啡市场规模预计将进一步扩张至59.9亿元。
23.7%的增速,是传统即饮咖啡的2.5倍以上。
草本咖啡为什么能跑出这个增速?三个结构性的驱动因素:
第一,矛盾式消费的刚性释放。 眼下,“一边熬夜灌咖啡,一边草本调体虚”的矛盾式消费,成为了22岁至40岁中青年群体的核心消费画像,驱动咖啡行业从“口感竞争”转向“功能价值竞争”。添加了人参、黄精、枸杞、玉米须、姜黄等草本药材的咖啡产品销售额快速抬升。2025年,25岁至45岁都市白领及“Z世代”人群在草本咖啡终端消费中的占比达73.4%。
第二,双重供给格局的形成。 咖啡品牌草本化、中药企业饮品化的双向跨界步伐持续加快。瑞幸依托全国门店网络上线玉米须、肉桂、黄精系列草本咖啡;同仁堂依托百年药企道地药材资源与中医配伍研发能力,推出枸杞拿铁、罗汉果美式等产品。形成了“咖啡品牌草本化、中药品牌饮品化”的双供给格局。
第三,渠道多元化的深度渗透。 电商渠道(含抖音、拼多多、京东自营及天猫旗舰店)贡献销售额21.8亿元,占总规模的44.9%,较2024年提升了5.3个百分点。
浙江中医药大学一位相关负责人从中医药理论层面解读了功能性咖啡需求崛起的底层逻辑:现代年轻人久坐、熬夜、饮食肥甘厚腻,普遍存在气虚、湿热、肝郁等亚健康问题,传统汤药服用门槛高、场景受限,而咖啡是年轻人每日高频刚需载体,将药食同源轻量草本配伍融入咖啡,是“治未病”理念落地日常消费的最低成本路径。
草本咖啡的59.9亿告诉我们一件事:当“高频刚需”撞上“药食同源”,一个新物种就诞生了。
三、代用茶:780亿的形态革命与“热水冲泡”的复购逻辑
如果说植物蛋白饮料是“规模最大的赛道”,草本咖啡是“增速最快的跨界新物种”,那么代用茶就是“门槛最低、复购最高的形态革命”。
据产业调研网(Cir.cn)《2026-2032年全球与中国代用茶市场调研及前景趋势预测报告》,基于2023至2025年的历史数据训练模型预测,2026年代用茶市场规模约为780亿元,2027年约为950亿元,2028年约为1189.5亿元。2019年至2023年,代用茶市场规模已从87亿元增至213亿元。2025年养生茶饮板块规模已达642.7亿元,同比增长25.3%。
从87亿到780亿——六年增长近9倍。
代用茶为什么能跑出这个增速?
第一,消费形态的极简适配。 代用茶主打“热水冲泡即饮”,不需要“煎煮熬炖”,不需要复杂的器具。菊花、枸杞、决明子、桑叶、荷叶及复合草本配方,主打清热、养肝、助眠、降脂等功能诉求。独立袋泡包装、即泡即饮,已经成为办公室常备。
第二,功能细分的持续深化。 代用茶正从“传统凉茶”向“植物基健康饮品”转型。熬夜茶细分赛道预计2027年突破300亿元。未来将向科学化、功能细分与体验升级三大维度深化发展。
第三,行业洗牌期的品牌机会。 监管层面,功能声称规范与溯源体系完善将促进行业洗牌,优质企业有望通过临床验证与专利布局构建护城河。
代用茶的780亿告诉我们一件事:热水冲泡是这个品类最大的优势——消费者不需要学习,不需要改变习惯,只需要“打开、冲泡、喝”。门槛越低,复购越高。
三个赛道交汇处,站着雲刺楤木植物饮
当植物蛋白饮料以1217亿的体量迈入结构性升级,当草本咖啡以23.7%的增速跨界狂奔,当代用茶向780亿的规模冲刺——三个赛道在同一个坐标点交汇。
这个坐标点,是 “成熟赛道+跨界新物种+形态革命” 的复合价值。B端关注的是一件事:这个项目,在哪个赛道里、在什么位置上、有什么不可替代性。
雲刺楤木植物饮,恰好站在这三个赛道的交汇处。
它站在植物蛋白饮料的“结构性升级”逻辑里——但不是蛋白,是皂苷。
植物蛋白饮料赛道告诉我们:成熟赛道的增量在“细分品类的差异化”。1217亿的市场里,豆奶、燕麦奶、核桃乳已经红海,但“皂苷类植物饮”还是蓝海。雲刺楤木植物饮的活性成分以三萜皂苷为主——皂苷是五加科植物的核心活性成分,人参值钱,值在皂苷。当1217亿的植物蛋白饮料市场从“蛋白含量”竞争走向“功能成分”竞争,皂苷就是新的差异化锚点。
它站在草本咖啡的“跨界”逻辑里——但不是咖啡,是“高频刚需的草本载体”。
草本咖啡赛道告诉我们:当“高频刚需”撞上“药食同源”,新物种就会诞生。雲刺楤木植物饮不是咖啡,但它同样在回答一个问题:什么样的载体,能让年轻人每天都愿意喝一杯草本? 答案是:热水冲泡即饮、入口回甘不苦、放在工位上随时可以泡一杯。像泡茶一样简单,不需要加糖掩盖。
它站在代用茶的“形态革命”里——780亿赛道的底层逻辑,正是“热水冲泡”。
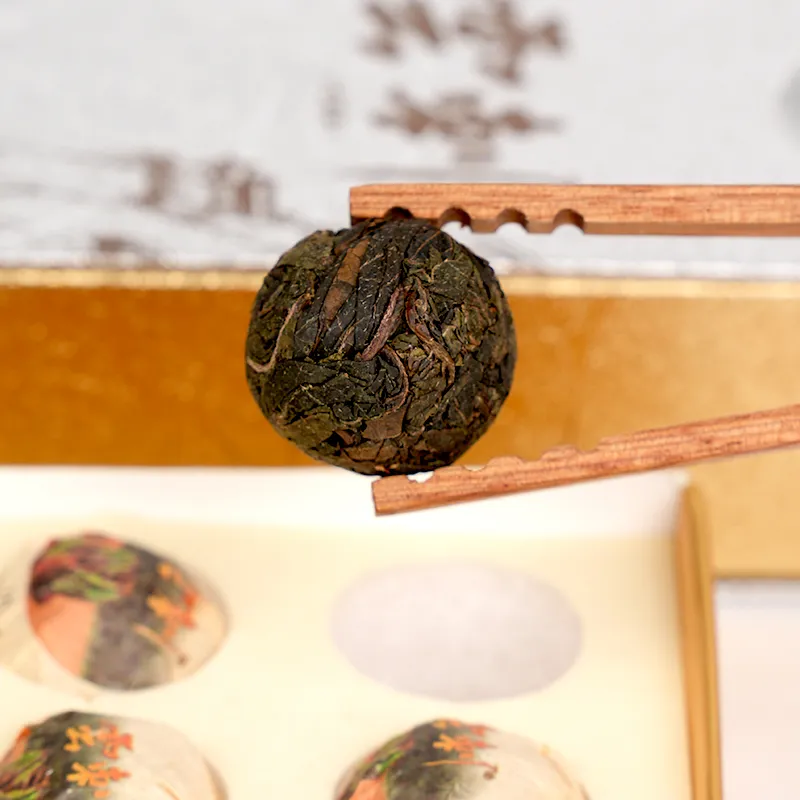
代用茶赛道告诉我们:门槛越低,复购越高。雲刺楤木植物饮的产品形态是干品——热水冲泡即饮,汤色琥珀,入口回甘。它不需要改变消费者的饮用习惯,只需要在“热水冲泡”这个动作里,多了一个“皂苷含量9.54%”的选择。
它能拿出可检测的品质证明。 400多种野生楤木中,只选出3个自研品种。十多年,走遍云南16个地区。检测显示,楤木总皂苷含量高达9.54%——是富含皂苷植物的2.5倍以上。国家有机认证,0农药、0化肥、0激素。2025年,《云南楤木种植技术规程》(T/YNFS 001-2025)正式发布实施。2025年4月,公司取得林草种子生产经营许可证。2025年9月,公司被认定为药食同源领域信用企业,并入选“药食同源优选产品评价规范”标准起草成员单位。
它来自云南海拔1700-2600米的森林边缘。 高海拔带来的昼夜温差,白天光合作用充分,夜晚呼吸消耗少,皂苷、黄酮这类次生代谢产物就在这种节奏里大量积累。低海拔种不出来。
三个赛道交汇处,不缺产品,缺的是有根的项目
1217亿的植物蛋白饮料市场不缺产品。59.9亿的草本咖啡不缺入局者。780亿的代用茶不缺品牌。
但三个赛道交汇处,真正稀缺的是有技术门槛、有标准话语权、有产业链纵深的项目。
如果你是投资者或渠道伙伴,这几个问题值得思考:
- 1217亿的植物蛋白饮料市场,你在“蛋白含量”之外还有什么差异化?
- 59.9亿的草本咖啡赛道,你的“草本”有检测报告吗?
- 780亿的代用茶市场,你的产品除了“热水冲泡”还有什么壁垒?
雲刺的根,扎在云南的山地里,扎在400多种种质资源的筛选中,扎在十年如一日的品种选育里。
一杯植物饮,从深山到杯中,走了十年。
2026年,三个赛道交汇处,站着雲刺。
接下来,它会走得更远。