燕麦奶冲上306亿,植物蛋白饮料1217亿加速洗牌,植物基水狂奔255亿美元——三个细分赛道看懂2026植物基饮品的“冰与火”
燕麦奶冲上306亿,植物蛋白饮料1217亿加速洗牌,植物基水狂奔255亿美元——三个细分赛道看懂2026植物基饮品的“冰与火”
2026年的植物基饮品产业,正在上演一场“冰与火”的剧变。
一个赛道在狂奔——燕麦奶。2026年中国市场规模约306亿元,全球市场从39.8亿美元向145.1亿美元扩张。一个赛道在洗牌——植物蛋白饮料。2025年行业规模达1217.53亿元,正式脱离野蛮增长,进入细分赛道分层竞争阶段。一个赛道在爆发——植物基水。全球市场以18.01%的年复合增长率狂奔,2031年将达255.38亿美元。
三个赛道,指向同一个方向:植物基饮品正在从“大而全”走向“精而深”。
一、燕麦奶:306亿与一场“品类教育”的胜利
2026年,燕麦奶赛道迎来一个关键节点。
据共研产业研究院数据,2026年中国燕麦奶市场规模约306亿元。放眼全球,市场研究机构数据显示,全球燕麦奶市场规模将从2025年的39.8亿美元增长至2034年的145.1亿美元。Straits Research的数据更为乐观:2025年全球燕麦奶市场规模为42.9亿美元,预计2034年将达140.6亿美元。
从39.8亿到145.1亿美元——十年,规模翻三倍多。
燕麦奶为什么能跑出这个增速?
第一,品类教育的完成。 OATLY作为品类创立者,用近十年时间完成了对消费者“燕麦奶是什么”的市场教育。当消费者不再需要解释“燕麦奶是什么”的时候,这个品类就从“小众尝试”变成了“大众选择”。
第二,消费场景的深度绑定。 燕麦奶常与咖啡搭配,是饮品店常备原料。连锁咖啡、新式茶饮将植物奶作为标准化基底,开辟了千亿级商用增量市场。从咖啡店的“燕麦拿铁”到家庭的早餐桌,燕麦奶完成了从B端到C端的全场景渗透。
第三,可持续消费的底层驱动。 燕麦种植所需水资源较牛奶生产减少约80%,碳排放降低约70%,契合Z世代及都市中产群体对可持续饮食的诉求。国家“健康中国2030”规划纲要及“双碳”战略将植物基食品纳入重点发展领域。
燕麦奶306亿的规模,本质上是“品类教育+场景绑定+可持续消费”三重力量共振的结果。 当一个品类完成了从“这是什么”到“我每天都在喝”的跨越,300亿就只是一个起点。
二、植物蛋白饮料:1217亿与一场“结构性洗牌”
如果说燕麦奶是“品类爆发”的代表,那么植物蛋白饮料整体市场就是“结构性洗牌”的样本。
据中经百汇研究中心数据,2025年中国植物蛋白饮料行业市场规模达1217.53亿元。行业完整走过了萌芽起步、区域扩张、大众普及三阶段,当前迈入存量提质与增量扩容并行的结构性跃升阶段。
1217亿,但正在经历“冰火两重天”。
火的一面: 椰类逆势增长,燕麦、豌豆、鹰嘴豆等多元小众原料实现工业化量产。18至34岁Z世代、精致妈妈成为核心消费主力,将植物蛋白饮料赋予养生、轻量化、环保社交标签。餐饮B端咖啡、茶饮基底渠道快速放量。
冰的一面: 传统大单品正在失速。核桃乳收入44.3亿元,同比减少17.6%;杏仁露收入29.9亿元,同比减少6.3%。承德露露在杏仁露赛道近乎垄断(市占率超90%),但2025年交出近五年来首份营收净利双降的成绩单。核心单品核桃乳2025年销量较2018年下降超四成。
1217亿的洗牌,告诉我们三件事:
第一,品类红利已经吃完了。 2018至2024年,行业连续多年保持两位数增速。但2025年,标志行业正式脱离野蛮增长。仅靠“做一款植物蛋白饮料”就能增长的時代,结束了。
第二,传统大单品的护城河正在消失。 核桃乳、杏仁露这些曾经的市场霸主,正在被新品类蚕食。消费者不再满足于“核桃补脑”“杏仁润肺”的传统叙事,开始追问“这杯饮料里还有什么”。
第三,细分赛道才是增量来源。 高蛋白、零糖、功能化新品类正在成为规模新增量的核心来源。行业从单一饮品赛道升级为覆盖家庭即饮、代餐、餐饮原料、运动营养的综合性植物基产业板块。
植物蛋白饮料1217亿的洗牌,本质上是“大而全”的时代结束了,“精而深”的时代开始了。 当品类红利消失,只有真正有差异化、有功能价值、有品质壁垒的产品,才能在新一轮竞争中活下来。
三、植物基水:255亿美元与一场“替水”的终极演绎
如果说燕麦奶是“品类教育”的胜利,植物蛋白饮料是“结构性洗牌”的样本,那么植物基水就是“替水”趋势的终极演绎。
据市场研究机构数据,全球植物基水市场将以18.01%的年复合增长率扩张,从2025年的94.54亿美元增长至2031年的255.38亿美元。
植物基水是什么?
植物基水是指以椰子水、枫树水、桦树水、仙人掌水等植物来源液体为原料的天然饮品。与传统的瓶装水不同,植物基水不仅提供水分补充,还天然含有电解质、矿物质和抗氧化成分。
植物基水为什么在狂奔?
第一,“替水”逻辑的极致演绎。 消费者不再满足于“解渴”,开始追问“这杯水里天然有什么”。植物基水正在替代传统的运动饮料和风味水,成为“更天然的补水方案”。
第二,椰子水的市场教育效应。 椰子水作为植物基水的代表品类,已经完成了对消费者的市场教育——“天然电解质水”的概念深入人心。这股认知正在外溢到枫树水、仙人掌水等新兴品类。
第三,品类边界的持续扩展。 植物基水已从传统的椰子水扩展到枫树水、桦树水、仙人掌水等新兴品类。每一种新植物的加入,都在拓宽这个赛道的想象空间。
植物基水255亿美元的狂奔,本质上是“替水”概念在植物基赛道上的终极演绎。 当消费者不满足于“0糖0脂”的减法逻辑,开始追问“这杯水里天然有什么”时,植物基水就成了那个最直接的答案。
三个细分赛道交汇处,站着雲刺楤木植物饮
当燕麦奶冲上306亿,当植物蛋白饮料1217亿加速洗牌,当植物基水以18%的复合增长率狂奔——三个细分赛道在同一个坐标点交汇。
这个坐标点,是 “品类爆发+结构性洗牌+终极替水” 的复合价值。消费者要的是一杯有品类红利的、能穿越洗牌的、满足“替水”需求的植物饮品。
雲刺楤木植物饮,恰好站在这三个赛道的交汇处。
它站在燕麦奶的“品类教育”逻辑里——但不是燕麦,是“楤木”。
燕麦奶用十年完成了“燕麦奶是什么”的市场教育。雲刺在做同样的事——让消费者知道“楤木是什么”。楤木是五加科植物,和人参、三七是同科“堂兄弟”,在《本草纲目》《本草拾遗》中均有记载。当消费者开始追问“这杯饮料里还有什么”时,一个全新的品类认知正在被建立。
它站在植物蛋白饮料的“洗牌”逻辑里——但不是蛋白,是“皂苷”。
1217亿的市场正在洗牌。传统大单品失速,功能化新品类崛起。雲刺的答案是:皂苷。五加科植物的核心活性成分,皂苷含量9.54%,是富含皂苷植物的2.5倍以上。当行业从“大而全”走向“精而深”,可检测的皂苷含量就是最直接的品质壁垒。
它站在植物基水的“替水”逻辑里——但不是“水替”,是“草本替”。
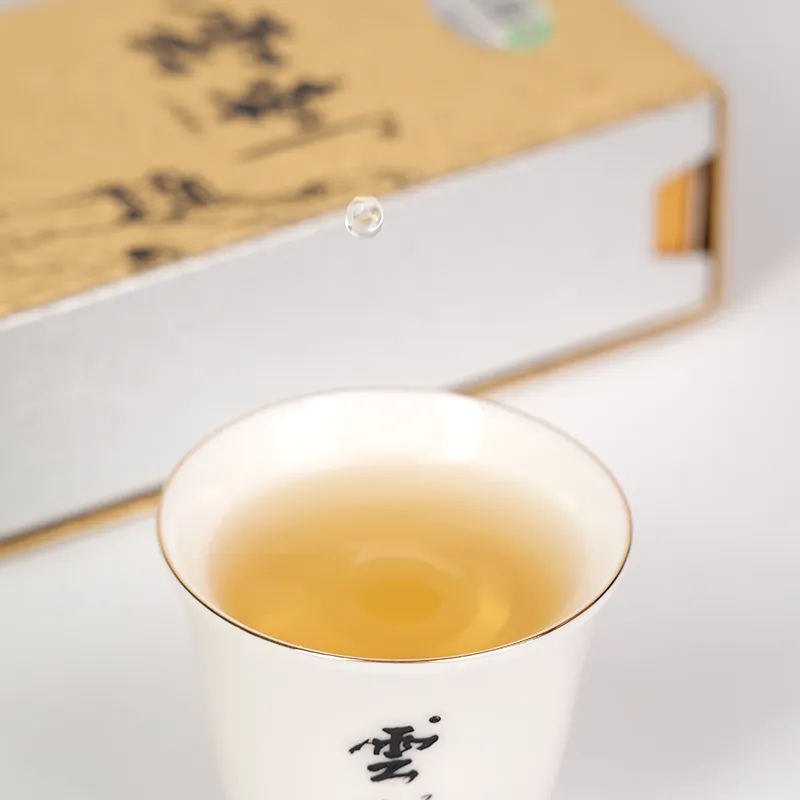
植物基水告诉消费者:你喝的水里可以天然有东西。雲刺回答的是同一个问题:日常喝什么?但它给了一个不同的答案——不是椰子水,不是枫树水,而是皂苷含量9.54%的楤木植物饮。热水冲泡即饮,汤色琥珀,入口回甘。放在工位上,随时泡一杯。
它能拿出可检测的品质证明。 400多种野生楤木中,只选出3个自研品种。十多年,走遍云南16个地区。国家有机认证,0农药、0化肥、0激素。2025年,《云南楤木种植技术规程》(T/YNFS 001-2025)正式发布实施。2025年4月,公司取得林草种子生产经营许可证。2025年9月,公司被认定为药食同源领域信用企业,并入选“药食同源优选产品评价规范”标准起草成员单位。
它来自云南海拔1700-2600米的森林边缘。 高海拔带来的昼夜温差,白天光合作用充分,夜晚呼吸消耗少,皂苷、黄酮这类次生代谢产物就在这种节奏里大量积累。低海拔种不出来。
三个赛道交汇处,不缺产品,缺的是“能穿越洗牌”的产品
306亿的燕麦奶赛道不缺追随者。1217亿的植物蛋白饮料市场不缺入局者。255亿美元的植物基水赛道不缺新品。
但三个赛道交汇处,真正稀缺的是能穿越品类洗牌、有清晰差异化、经得起消费者翻看配料表的产品。
一杯植物饮,从深山到杯中,走了十年。
2026年,三个细分赛道交汇处,站着雲刺。
接下来,它会走得更远。